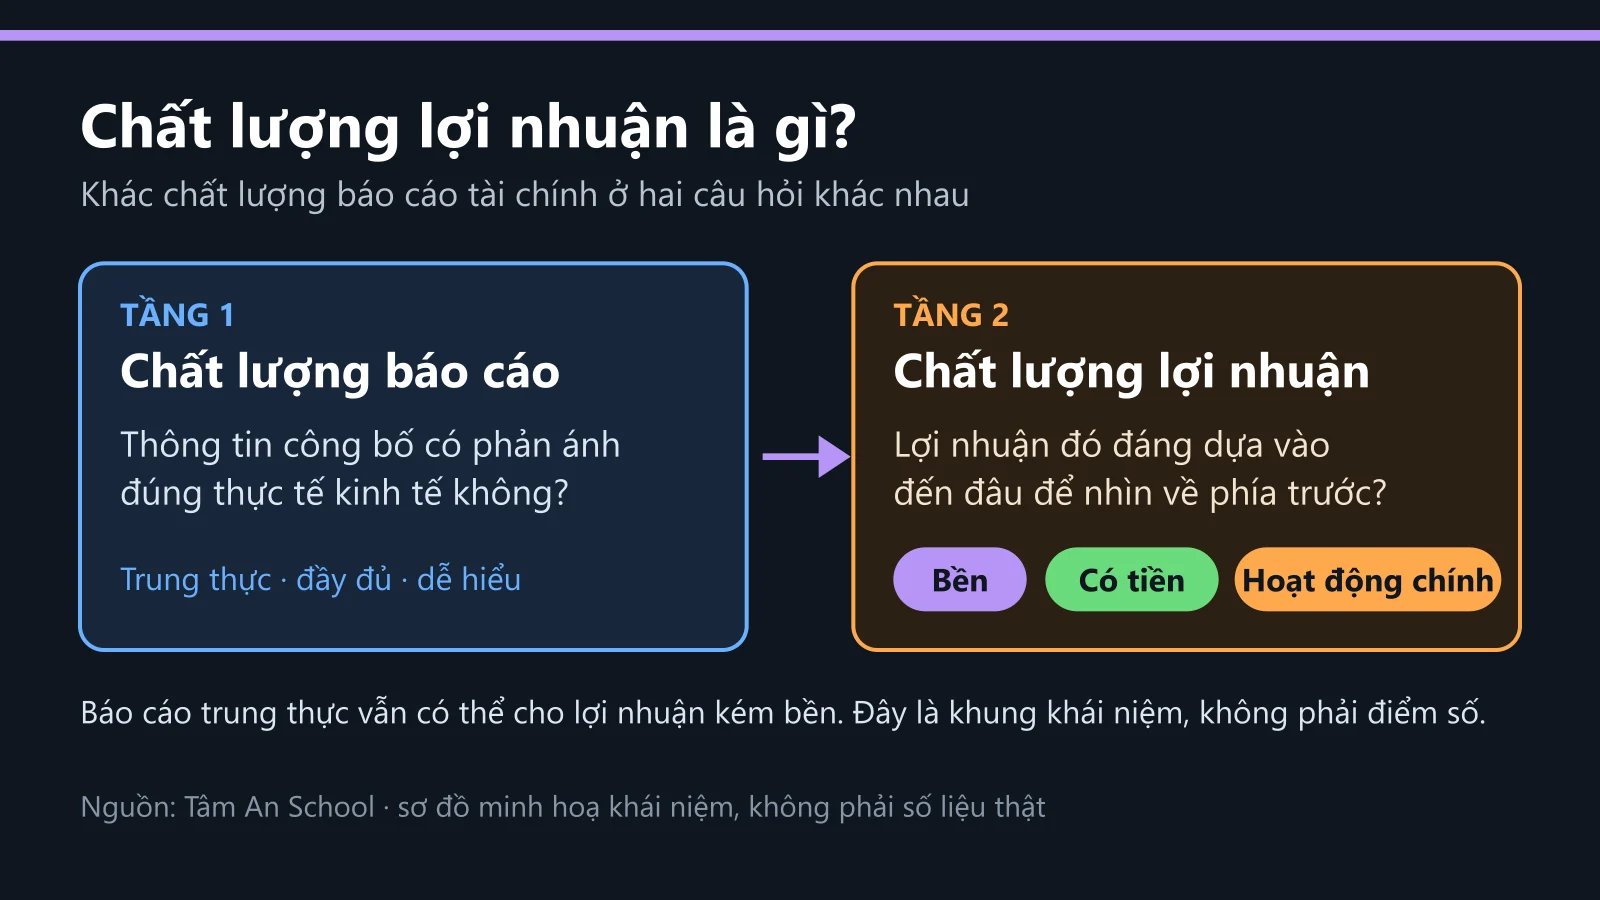
Bài này thuộc hub Đọc báo cáo tài chính — loạt kiến thức đọc báo cáo tài chính nâng cao, không gắn mã cổ phiếu. Tín hiệu trong báo cáo chỉ để sàng lọc, không phải kết luận về một doanh nghiệp cụ thể.
Câu trả lời ngắn
Doanh nghiệp tài trợ hoạt động và mở rộng bằng bốn nguồn tiền: tiền từ hoạt động kinh doanh (CFO), tiền vay, tiền phát hành cổ phiếu, và tiền thu về từ thanh lý tài sản hoặc thu hồi đầu tư. Tiền đi ra ở bốn chỗ: mua sắm tài sản cố định, góp vốn và cho vay ra ngoài, trả nợ gốc, trả cổ tức. Cách đọc của Tâm An: lập bảng "nguồn và sử dụng" cộng dồn ba đến năm năm từ báo cáo lưu chuyển tiền tệ, rồi hỏi mỗi nguồn gánh bao nhiêu phần nhu cầu chi. Một năm lẻ dễ gây hiểu nhầm: công ty X giả định ở năm cuối có CFO phủ 106,3% nhu cầu chi, nhưng cộng năm năm chỉ phủ 43,9%. Tỷ trọng chỉ là tín hiệu để hỏi tiếp, chưa phải kết luận; giao dịch không bằng tiền không hiện trong bảng, phải đọc ở thuyết minh.
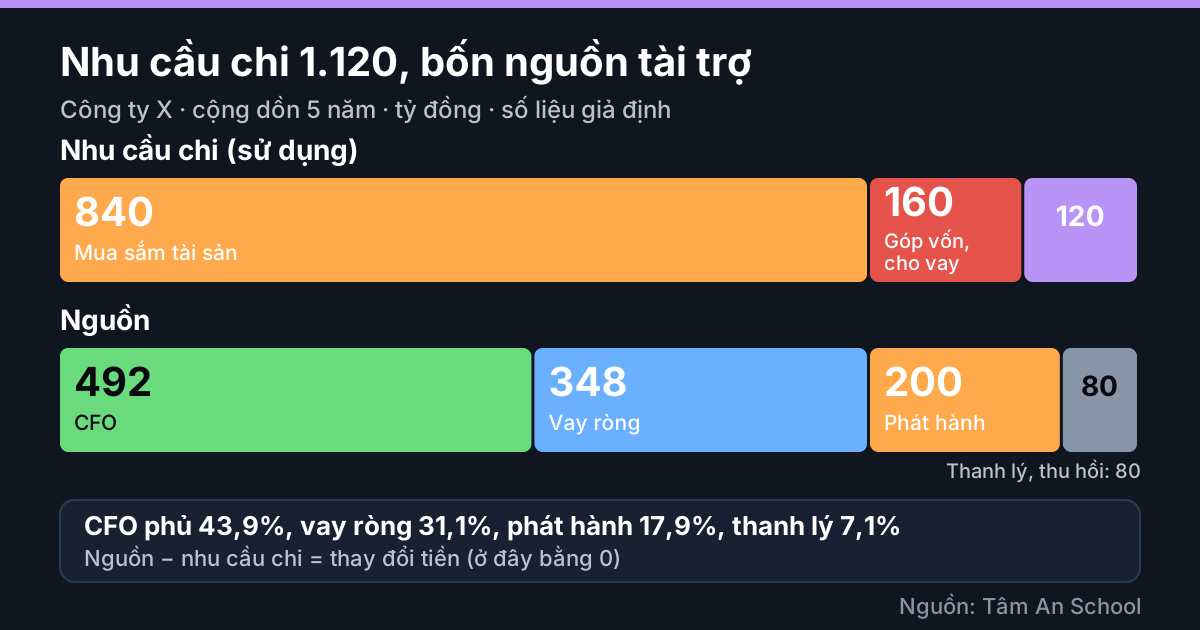
Sơ đồ minh hoạ, số liệu giả định.
Tiền vào từ đâu, tiền ra đâu
Theo chuẩn mực kế toán số 24 (VAS 24, đoạn 08, 10, 11) và mẫu báo cáo lưu chuyển tiền tệ của Thông tư 99, doanh nghiệp phi tài chính có các luồng điển hình sau. Kinh doanh: thu bán hàng, dịch vụ; chi nhà cung cấp, người lao động, thuế, chi phí đi vay. Đầu tư: thu thanh lý tài sản, thu hồi cho vay và vốn góp; chi mua sắm tài sản cố định, cho vay, góp vốn. Tài chính: thu từ đi vay, phát hành cổ phiếu; chi trả nợ gốc, cổ tức, mua lại cổ phiếu.
Ba điều dễ nhầm:
- CFO là nguồn duy nhất tự sinh. VAS 24 (đoạn 08) coi dòng tiền kinh doanh là thông tin để đánh giá khả năng trang trải nợ, duy trì hoạt động, trả cổ tức và đầu tư mới mà chưa cần nguồn bên ngoài.
- Lãi vay đã trả thường đã nằm trong CFO. Mẫu của Thông tư 99 xếp "chi phí đi vay đã trả" ở phần kinh doanh; phần lãi vốn hoá có thể ở đầu tư. Đừng trừ lãi vay lần hai.
- Vay mới và trả gốc cùng nằm ở dòng tài chính, nên bảng dùng vay ròng (vay nhận được trừ trả nợ gốc).
Quy ước của Tâm An, không phải công thức của chuẩn mực:
- Nhu cầu chi = chi mua sắm tài sản cố định + chi góp vốn và cho vay + cổ tức đã trả.
- Nguồn = CFO + vay ròng + tiền phát hành cổ phiếu + tiền thanh lý, thu hồi.
- Ba hoạt động cộng lại bằng thay đổi tiền, nên nguồn − nhu cầu chi = thay đổi tiền. Phần không nguồn nào gánh là tiền có sẵn đầu kỳ.
Vì sao cộng dồn nhiều năm
Mua sắm tài sản theo đợt, CFO có mùa vụ, khoản vay có năm đảo nợ, nên một năm lẻ có thể lệch xa mức thường. Cộng dồn làm dịu nhiễu đó nhưng che mất thứ tự thời gian, nên hãy đọc cả bảng theo năm lẫn bảng cộng dồn. Nếu CFO nhiều năm liền cao hơn hẳn lãi, xem bài dòng tiền kinh doanh cao hơn lợi nhuận kéo dài trước khi tin vào CFO.
Ví dụ minh hoạ: công ty X giả định qua năm năm
Công ty X giả định, tỷ đồng, số liệu tự đặt, kiểm tính cộng đúng, không phải số liệu thật. Tiền đầu năm 1 là 100; không ngoại tệ; không có lãi và cổ tức nhận.
| Khoản (tỷ đồng) | Năm 1 | Năm 2 | Năm 3 | Năm 4 | Năm 5 | Cộng |
|---|---|---|---|---|---|---|
| CFO | 30 | 55 | 80 | 125 | 202 | 492 |
| Mua sắm tài sản cố định | −180 | −260 | −190 | −110 | −100 | −840 |
| Góp vốn, cho vay ngoài | 0 | −60 | 0 | −70 | −30 | −160 |
| Cổ tức đã trả | 0 | 0 | −20 | −40 | −60 | −120 |
| Nhu cầu chi | 180 | 320 | 210 | 220 | 190 | 1.120 |
| CFO phủ nhu cầu chi | 16,7% | 17,2% | 38,1% | 56,8% | 106,3% | 43,9% |
| Thanh lý, thu hồi | 0 | 10 | 0 | 40 | 30 | 80 |
| Vay nhận được | 200 | 300 | 190 | 110 | 90 | 890 |
| Trả nợ gốc | −30 | −60 | −110 | −150 | −192 | −542 |
| Vay ròng | 170 | 240 | 80 | −40 | −102 | 348 |
| Phát hành cổ phiếu | 0 | 200 | 0 | 0 | 0 | 200 |
| Thay đổi tiền | +20 | +185 | −50 | −95 | −60 | 0 |
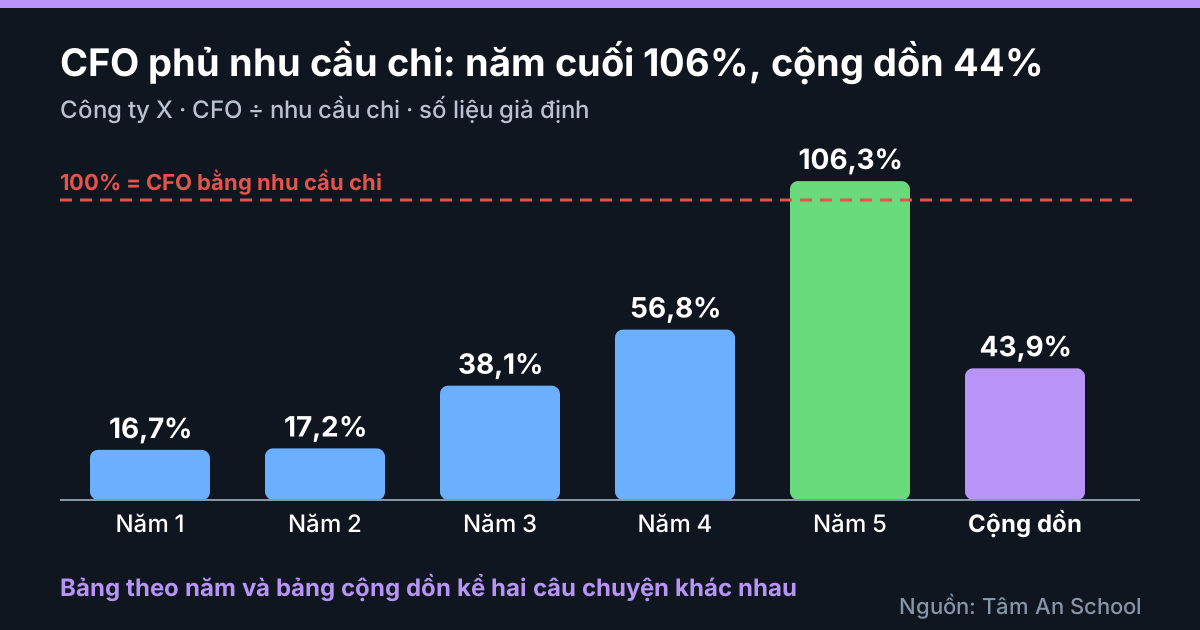
Số liệu giả định. Tiền cuối năm: 120, 305, 255, 160, 100.
Theo năm. Hai năm đầu CFO chỉ phủ 17,0% nhu cầu chi (85 trên 500), nguồn đến từ vay ròng 410 và phát hành 200. Ba năm sau CFO phủ 65,6% (407 trên 620), và từ năm 4 vay ròng âm: công ty trả nợ nhiều hơn vay. Năm 5 trông "tự lo được" với 106,3% là kết quả của bốn năm trước.
Cộng dồn. Nhu cầu chi 1.120 được gánh bởi CFO 492 (43,9%), vay ròng 348 (31,1%), phát hành cổ phiếu 200 (17,9%) và thanh lý, thu hồi 80 (7,1%); cộng đúng 100,0% vì tiền cuối kỳ bằng đầu kỳ.
Cùng một báo cáo, hai cách nói về vay. Tính theo tổng tiền vào 1.662, vay nhận được 890 chiếm 53,5% và CFO chỉ 29,6%: công ty trông "sống bằng vay". Tính theo nhu cầu chi, vay ròng chỉ gánh 31,1%. Cách đầu hỏi tiền mới vào từ đâu, cách sau hỏi nhu cầu chi được ai trả sau khi hoàn nợ cũ. Vì sao vay mới lớn có thể chỉ là đảo nợ: xem bài tái cấp vốn.
Cùng nhu cầu chi, hai cơ cấu nguồn
Công ty Y giả định cũng có nhu cầu chi 1.120, nhưng CFO chỉ 130 (11,6%), vay ròng 750 (67,0%), phát hành 240 (21,4%).
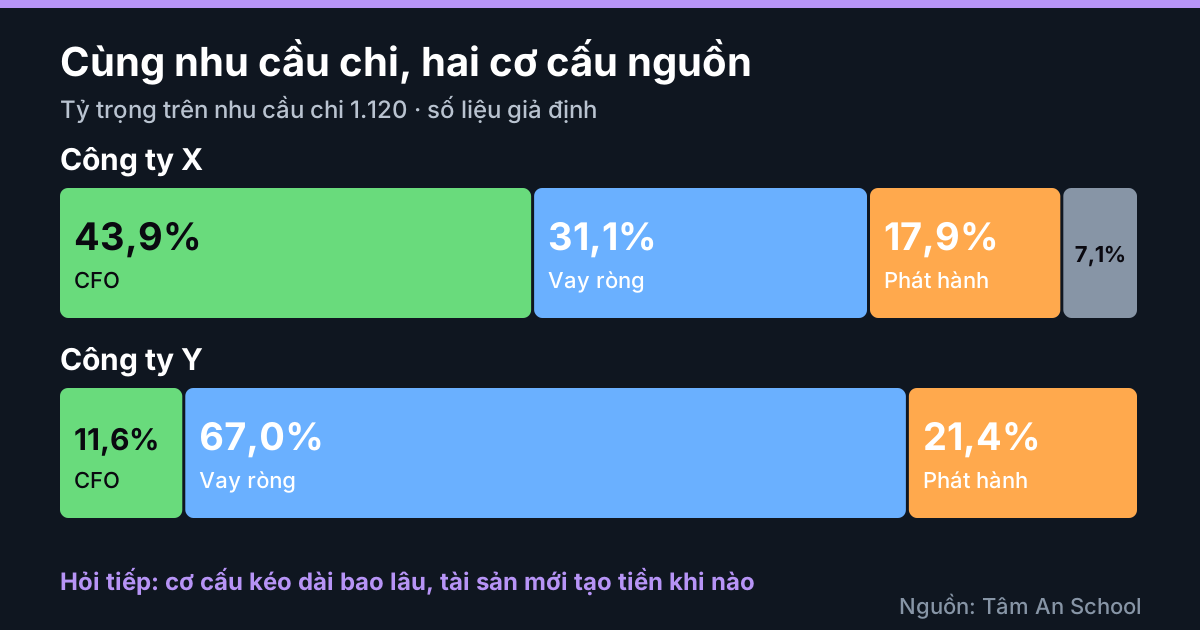
Số liệu giả định.
Mỗi nguồn có giá riêng; tiền thanh lý, thu hồi thì thường chỉ đến một lần:
- CFO bị giới hạn bởi quy mô kinh doanh hiện tại; CFO thấp khi mở rộng có thể vẫn lành mạnh.
- Vay có lãi và kỳ hạn trả gốc; câu hỏi là kỳ hạn có khớp vòng đời tài sản được tài trợ không, xem bài về kỳ hạn nợ vay.
- Phát hành cổ phiếu không có lịch trả gốc, nhưng chia lại phần sở hữu. Minh hoạ: 100 triệu cổ phiếu, phát hành thêm 20 triệu với giá 10.000 đồng được 200 tỷ đồng; số cổ phiếu tăng 20,0%, cổ đông giữ 10% còn 8,33%. Giá phát hành và mục đích dùng vốn mới nói được phần còn lại.
Y có thể đang ở giai đoạn đầu một dự án lớn như X ở năm 1 và 2; cần hỏi cơ cấu đó kéo dài bao lâu.
Mở rộng thật hay góp vốn ra ngoài
Trong nhu cầu chi 1.120 của X, mua sắm tài sản cố định là 840 (75,0%), góp vốn và cho vay 160 (14,3%), cổ tức 120 (10,7%). Hai nhóm đầu tạo tiền về theo cách khác nhau:
- Khấu hao cộng dồn của X là 300 (giả định). Mua sắm 840 gấp 2,8 lần khấu hao; phần vượt ước tính 540 gần với mở rộng, phần còn lại gần với duy trì. Đây là xấp xỉ quy ước của Tâm An, vì chi duy trì thực tế khó thấy trên báo cáo.
- Trong 160 góp vốn và cho vay, X thu hồi được 50. Chưa thu hồi chưa hẳn xấu vì góp vốn chiến lược cần nhiều năm, nhưng chi ra ngoài lớn mà tiền về nhỏ là chỗ cần mở thuyết minh về bên nhận.
Phần nằm ngoài bảng tiền: giao dịch không bằng tiền
Có tài trợ không đi qua tiền nên không hiện trong bảng. VAS 24 (đoạn 29, 30) và hướng dẫn lập báo cáo của Thông tư 99 (mục D, điểm 1.7) nói giao dịch đầu tư và tài chính không trực tiếp dùng tiền hoặc tương đương tiền không được trình bày trong báo cáo lưu chuyển tiền tệ. Ví dụ trong văn bản: mua tài sản bằng cách nhận nợ hoặc thuê tài chính, mua doanh nghiệp bằng phát hành cổ phiếu, chuyển nợ thành vốn chủ sở hữu. Mẫu thuyết minh của Thông tư 99 có mục riêng cho các giao dịch này.
Giả sử X năm 4 mua dây chuyền 90 theo hợp đồng thuê tài chính, không chi tiền; bảng trên không thấy 90 này. Nhu cầu tài trợ thực là 1.210; nợ (vay ròng 348 cộng thuê tài chính 90) gánh 36,2% thay vì 31,1%, còn CFO phủ 40,7% thay vì 43,9%. Số 90 chỉ lộ ra ở thuyết minh; tiền trả nợ thuê tài chính ở các năm sau mới hiện trong dòng tài chính.
Khác với trường hợp trên: nếu tiền vay chuyển thẳng từ bên cho vay sang nhà thầu mà không qua tài khoản doanh nghiệp, hướng dẫn của Thông tư 99 (điểm 1.10) vẫn yêu cầu trình bày tiền vay là luồng vào tài chính, tiền trả nhà thầu là luồng ra kinh doanh hoặc đầu tư.
Mẫu thuyết minh còn chia tiền vay thực thu theo hình thức: khế ước thông thường, trái phiếu thường, trái phiếu chuyển đổi, cổ phiếu ưu đãi phân loại là nợ phải trả, REPO.
Cách đọc trên báo cáo
- Chọn phạm vi và số năm: hợp nhất hay riêng lẻ, ba đến năm năm. Báo cáo năm 2025 theo Thông tư 200, từ năm tài chính 2026 theo Thông tư 99: ghép kỳ theo tên dòng, không theo mã số.
- Ghi nguồn và sử dụng, tính vay ròng, nhu cầu chi, tỷ trọng theo năm và cộng dồn; kiểm tra tổng bằng thay đổi tiền. Cách đọc dấu từng năm đã có ở bài ba dòng tiền.
- Hỏi tiếp: nguồn chủ yếu là CFO, vay hay vốn góp; xu hướng qua các năm; nhu cầu chi tạo tài sản có doanh thu hay đi ra ngoài.
- Mở thuyết minh: khoản vay, phát hành cổ phiếu, giao dịch không bằng tiền, bên liên quan.
- Đối chiếu số dư tiền ở bài tiền và tương đương tiền.
Áp dụng cho từng mã. Khi có báo cáo tài chính thật, hệ thống của Tâm An dùng kiến thức này ở trục phân tích theo mã để người đọc tự quyết định có mở thuyết minh hay không; chỉ là công cụ sàng lọc.
Điểm cần cẩn trọng
- Công ty X, Y và mọi con số, kể cả khấu hao và giá phát hành, đều là giả định đã đơn giản hoá; báo cáo thật còn có lãi, cổ tức nhận, tỷ giá, hợp nhất.
- Cách chia nhu cầu chi và nguồn, tỷ trọng, phần vượt khấu hao là quy ước của Tâm An, không phải công thức của chuẩn mực hay sách.
- Doanh nghiệp được trình bày luồng tiền theo cách phù hợp nhất với đặc điểm kinh doanh (VAS 24, đoạn 06), nên hai công ty chưa chắc xếp cùng một khoản vào cùng dòng.
- Bài chỉ cho doanh nghiệp phi tài chính; ngân hàng, bảo hiểm, chứng khoán có cấu trúc báo cáo riêng.
- Chưa đối chiếu cổ tức bằng cổ phiếu và giao dịch phi tiền tệ ngoài các ví dụ trong văn bản.
Đừng nói quá
- Không viết "phụ thuộc vay là xấu" hay "tự tài trợ 100% là tốt": cả hai bỏ qua giai đoạn và thuyết minh.
- Không viết "phát hành cổ phiếu là xấu": pha loãng là phép tính, còn giá và mục đích sử dụng vốn mới nói có đáng không.
- Không dùng 43,9% hay 31,1% làm ngưỡng; đó là số giả định. Bài không phải khuyến nghị đầu tư.
Tín hiệu không phải kết luận
CFO phủ rất ít nhu cầu chi nhiều năm, vay ròng lớn kéo dài, phát hành cổ phiếu lặp lại, chi ra ngoài lớn mà tiền về nhỏ, hay giao dịch không bằng tiền lớn đều là tín hiệu để mở thuyết minh và hỏi tiếp, chưa phải bằng chứng về điều gì của doanh nghiệp. Mỗi tín hiệu có nguyên nhân hợp lý: xây nhà máy, mùa vụ, dự án sinh tiền sau vài năm, tái cấu trúc nợ. Chỉ kiểm toán độc lập, cơ quan quản lý và người có đủ hồ sơ mới đủ căn cứ kết luận về doanh nghiệp. Bài chất lượng lợi nhuận nói vì sao lãi và dòng tiền cần đọc cùng nhau.
Căn cứ
Căn cứ kiểm ngày 14/10/2026; văn bản chuẩn mực đối chiếu lại với bản sao trong gói nguồn ngày 26/10/2026.
- Chuẩn mực kế toán số 24 (Quyết định 165/2002/QĐ-BTC), đoạn 06, 08, 10, 11, 29, 30: bản sao nguyên văn trên cổng không chính thức, đối chiếu nhiều nguồn khớp nhau (mức B). Bài dẫn "theo văn bản chuẩn mực", không khẳng định hiệu lực tuyệt đối.
- Thông tư 99/2025/TT-BTC (hiệu lực 01/01/2026), Công báo ngày 16/11/2025 (mức A): mẫu B03; Phụ lục IV mục D điểm 1.1, 1.7, 1.10; mẫu thuyết minh B09 mục VIII. Thông tư 200/2014/TT-BTC dùng cho báo cáo năm 2025; bài không so mã số giữa hai thông tư.
- CFA Institute, "Analyzing Statements of Cash Flows I và II" (2026): chỉ đọc trang công khai; không dùng làm căn cứ khẳng định.
- Số liệu ví dụ Tâm An tự đặt và tự tính lại bằng Python ngày 26/10/2026.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Ba dòng tiền kinh doanh, đầu tư, tài chính
- Dòng tiền kinh doanh cao hơn lợi nhuận kéo dài
- Kỳ hạn nợ vay
- Tái cấp vốn là gì?
- Tiền và tương đương tiền có phải tiền dùng được?
Cả chuỗi: chuyên mục Đọc báo cáo tài chính. Tải file PDF đầy đủ của series, miễn phí, tại tamanchungkhoan.vn/bctc.
Tâm An đọc cách doanh nghiệp tài trợ hoạt động và mở rộng bằng bảng nguồn và sử dụng cộng dồn ba đến năm năm từ báo cáo lưu chuyển tiền tệ. Nhu cầu chi gồm chi mua sắm tài sản cố định, góp vốn và cho vay ra ngoài, cổ tức; nguồn gồm dòng tiền kinh doanh (đã sau lãi vay và thuế), vay ròng, tiền phát hành cổ phiếu, tiền thanh lý và thu hồi; nguồn trừ nhu cầu chi bằng thay đổi tiền. Công ty X giả định (tỷ đồng, năm năm): nhu cầu chi 1.120 được gánh bởi CFO 492 (43,9%), vay ròng 348 (31,1%), phát hành 200 (17,9%), thanh lý 80 (7,1%); năm cuối CFO phủ 106,3% nhưng cộng dồn chỉ 43,9%; tính theo tổng tiền vào thì vay chiếm 53,5%, tính theo nhu cầu chi thì vay ròng chỉ 31,1%. Công ty Y giả định cùng nhu cầu chi nhưng CFO chỉ 11,6% và vay ròng 67,0%. Giao dịch đầu tư và tài chính không bằng tiền không hiện trong báo cáo lưu chuyển tiền tệ mà ở thuyết minh (VAS 24 đoạn 29, 30; Thông tư 99 điểm 1.7, mẫu thuyết minh mục VIII); thuê tài chính 90 giả định đổi tỷ trọng nợ từ 31,1% sang 36,2%. Khung nhu cầu chi, vay ròng và tỷ trọng là quy ước của Tâm An, không phải công thức của chuẩn mực. Tỷ trọng chỉ là tín hiệu để mở thuyết minh, chưa phải kết luận về doanh nghiệp và không phải khuyến nghị đầu tư.
Nội dung mang tính giáo dục, không phải tư vấn đầu tư. Tín hiệu và mô hình chỉ để sàng lọc, không phải kết luận. Căn cứ pháp lý có thể thay đổi; luôn đối chiếu văn bản hiện hành.